Платёжные банки Казахстана 2026: полный гид по новинке
С октября 2026 в РК запускаются платёжные банки: карты, счета юрлиц, без депозитов и кредитов. Более 10 компаний готовят лицензии по данным НБРК. Разбор.
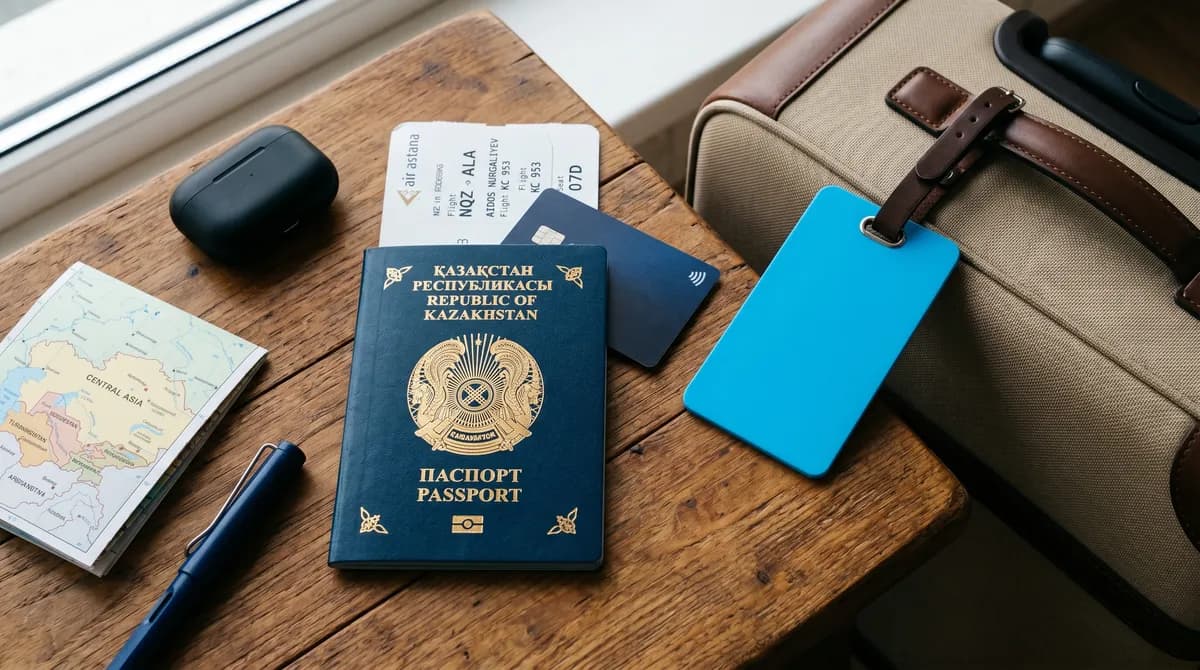
С октября 2026 года в Казахстане запускается новый тип регулируемых участников финансового рынка — платёжные организации первой категории, которые уже прозвали «платёжными банками». Инициатива объявлена председателем Национального банка Тимуром Сулейменовым и опирается на новый Закон РК «О банках и банковской деятельности» от 16 января 2026 года. Ключевое отличие от обычных банков: платёжные банки могут самостоятельно выпускать платёжные карты, открывать счета юридическим лицам, эмитировать электронные деньги и подключаться к национальным платёжным системам и единому QR. При этом принимать депозиты и выдавать кредиты им запрещено. По данным НБРК, более 10 компаний уже готовят документы на лицензию. На текущий момент в стране 23 банка второго уровня и 130+ платёжных организаций второй категории с ограниченными правами.
Мы разобрали Закон РК от 16 января 2026 года о банках и банковской деятельности, Закон о платежах и платёжных системах (Z1600000011) с изменениями на август 2026 года, публикации в казахстанских медиа о новом режиме, разъяснения НБРК и АРРФР о требованиях к платёжным организациям первой категории. Материал: что такое платёжные банки и зачем их вводят, кто может получить лицензию, чем они отличаются от обычных банков, какие услуги предложат клиентам, кто выйдет на рынок с октября 2026, что изменится для карточных пользователей.
Реклама
Дисклеймер. Материал носит информационный характер и не является финансовой рекомендацией. Список компаний, получающих лицензии платёжной организации первой категории, будет объявляться АРРФР и НБРК по мере одобрения. Условия работы платёжных банков могут корректироваться подзаконными актами. Перед выбором конкретной платёжной организации проверяйте её лицензионный статус на сайте gov.kz/ardfm.
Что такое платёжные банки и зачем их вводят в Казахстане?
Платёжный банк — это неформальное название нового типа финансовой организации, официально называемой «платёжной организацией первой категории». С октября 2026 года такие компании получат право оказывать часть банковских услуг, но с законодательными ограничениями. Инициатива объявлена председателем Национального банка Тимуром Сулейменовым и презентована на Central Asia Fintech Summit 2026 в Алматы (zakon.kz о новых платёжных банках).
Цели введения нового режима:
- Усиление конкуренции на рынке платёжных услуг, где сейчас доминируют 5–7 крупнейших банков во главе с Kaspi и Halyk
- Ускорение цифровизации финансового сектора: технологические компании смогут выйти на рынок без необходимости получать полноценную банковскую лицензию
- Снижение тарифов на переводы, обслуживание карт и приём платежей за счёт увеличения числа игроков
- Развитие специализированных сервисов: маркетплейсы, сотовые операторы, транспортные приложения смогут выпускать собственные карты
- Интеграция с единым QR и национальными платёжными системами для всех новых участников
Правовая основа:
- Закон РК «О банках и банковской деятельности» от 16 января 2026 года (adilet.zan.kz о новом Законе о банках)
- Закон РК «О платежах и платёжных системах» (Z1600000011 на adilet.zan.kz) с изменениями от 25 августа 2026 года
- Постановления АРРФР о лицензионных требованиях к платёжным организациям первой категории
По оценкам НБРК, более 10 казахстанских компаний уже готовят пакеты документов на получение лицензии платёжной организации первой категории. Первые одобрения ожидаются с октября–ноября 2026 года (kapital.kz о конкуренции на финрынке).
Общий контекст всех изменений на рынке карточных сервисов в 2026 году разобрали в статье «Какую банковскую карту выбрать в Казахстане 2026».
Кто может получить лицензию платёжной организации первой категории?
Лицензионные требования к платёжным банкам мягче, чем к банкам второго уровня, но существенно строже, чем к обычным платёжным организациям. АРРФР устанавливает критерии по капиталу, IT-инфраструктуре, риск-менеджменту и AML-контролю.
Ключевые требования к соискателю лицензии:
- Юридическая форма: только юридическое лицо, зарегистрированное в Казахстане
- Минимальный уставной капитал: устанавливается АРРФР, значительно ниже, чем у банков (для банков — от 10 млрд ₸)
- Финансовая устойчивость: подтверждённый аудитом финансовый профиль, прозрачная структура собственников
- IT-инфраструктура: собственная процессинговая платформа или партнёрское соглашение с сертифицированным процессинговым центром
- Кадровое обеспечение: наличие сертифицированных специалистов по информационной безопасности, AML и рискам
- Внутренние процедуры: политики по AML/CFT, KYC-проверке клиентов, обработке персональных данных
Какие категории компаний могут стать платёжными банками:
- Крупные маркетплейсы: могут выпускать собственные карты для покупателей с интегрированными кэшбеком и рассрочкой
- Сотовые операторы: карты для абонентов с оплатой связи с одного счёта
- Транспортные и такси-приложения: карты водителей для получения оплат и вознаграждений
- Специализированные финтех-стартапы: сервисы для фрилансеров, самозанятых, студентов
- Государственные и квазигосударственные структуры: карты для получения социальных выплат и госуслуг
- Крупные ритейлеры: карты лояльности с полным банковским функционалом
Кто не сможет получить лицензию:
- Физлица и ИП: только юрлица
- Компании с непрозрачной структурой собственников: требуется полное раскрытие бенефициаров
- Иностранные компании без представительства в Казахстане: обязательна регистрация юрлица в РК
- Компании с историей нарушений законодательства о ПОД/ФТ или защите потребителей
Общий обзор новых требований АРРФР по биометрической идентификации, которая применима и к платёжным банкам, есть в статье «Kaspi Alaqan 2026: как работает оплата ладонью».
Чем платёжные банки отличаются от обычных банков?
Ключевое отличие платёжного банка от банка второго уровня — ограниченный набор разрешённых операций. Платёжный банк может делать всё связанное с движением денег и платежами, но не может работать с депозитами и кредитами.
Сравнительная таблица:
| Параметр | Банк второго уровня | Платёжный банк | Платёжная организация 2 категории |
|---|---|---|---|
| Приём депозитов | Да | Нет | Нет |
| Выдача кредитов | Да | Нет | Нет |
| Выпуск собственных карт | Да | Да | Нет |
| Открытие счетов юрлицам | Да | Да | Нет |
| Открытие счетов физлицам | Да | Нет (только электронный кошелёк) | Нет |
| Электронные деньги | Ограниченно | Да | Ограниченно |
| Единый QR | Да | Да | Да |
| Международные переводы | Да | Ограниченно | Нет |
| Конверсия валюты | Да | Ограниченно | Нет |
| Гарантия КФГД | Да, до 20 млн ₸ | Нет | Нет |
| Минимальный капитал | От 10 млрд ₸ | Значительно ниже (уточняется АРРФР) | Ещё ниже |
| Регулятор | АРРФР | АРРФР | АРРФР |
Что даёт клиенту работа с платёжным банком vs обычным банком:
- Плюс: обычно ниже тарифы за операции, быстрее интеграция новых сервисов, специализация под конкретные потребности (например, для фрилансеров или для покупателей маркетплейса)
- Минус: нельзя держать крупные суммы (нет депозитной защиты КФГД), нельзя взять кредит в том же приложении, ограниченный международный функционал
- Ключевой риск: средства на счёте платёжного банка не гарантируются Казахстанским фондом гарантирования депозитов при отзыве лицензии, в отличие от вкладов в обычных банках
По практике других стран (Индия, Индонезия, Пакистан), где аналогичные модели уже работают, платёжные банки успешно занимают нишу «второго кошелька»: клиенты держат основные сбережения в обычном банке, а для повседневных платежей используют платёжный банк с лучшими условиями и специализированными фичами.
Разбор различий между картами разных банков и как выбрать оптимальную есть в статье «Какую банковскую карту выбрать в Казахстане 2026».
Какие услуги смогут предложить платёжные банки?
Разрешённый функционал платёжной организации первой категории охватывает большую часть повседневных финансовых операций клиентов. Ниже полный перечень услуг, которые платёжный банк сможет оказывать с октября 2026 года.
Услуги для физических лиц:
- Выпуск платёжных карт: собственные бренды карт под национальные (Visa, Mastercard) и локальные платёжные системы. Возможны специализированные карты с уникальными фичами: кэшбек по определённым категориям, интеграция с маркетплейсом или транспортным приложением.
- Электронный кошелёк: пополнение через любые способы (карта, наличные в банкоматах, переводы), хранение средств до законодательных лимитов, оплата любых товаров и услуг.
- Оплата покупок через единый QR: интеграция со всеми магазинами, поддерживающими национальный единый QR, запущенный 19 июля 2026 года.
- P2P-переводы: переводы между клиентами платёжного банка и в другие платёжные системы РК.
- Оплата ЖКХ, налогов, штрафов: через встроенные каталоги услуг с интеграцией egov.kz.
- Кэшбек-программы: собственные лояльности с фокусом на определённые категории покупок.
Услуги для юридических лиц:
- Открытие расчётного счёта для юрлица или ИП
- Приём платежей от клиентов через POS-терминалы, онлайн-эквайринг, QR-коды
- Массовые выплаты сотрудникам, подрядчикам, партнёрам
- Электронный документооборот финансовых операций
- Интеграция с бухгалтерскими системами через API
Что НЕ смогут делать платёжные банки:
- Принимать классические срочные и сберегательные депозиты
- Выдавать кредиты в любой форме (потребкредиты, ипотека, автокредиты, кредитные карты)
- Открывать вклады с гарантией КФГД
- Осуществлять крупные международные валютные операции без банка-агента
- Работать с драгоценными металлами и ценными бумагами
Общий обзор всех способов бесконтактной оплаты в Казахстане, включая Kaspi Pay и Apple Pay, есть в статье «Apple Pay, Samsung Pay и Kaspi Pay в Казахстане 2026».
Какие компании могут выйти на рынок с октября 2026?
Национальный банк не публикует официальный список подающих заявки, но по данным медиа и рыночным ожиданиям на статус платёжной организации первой категории могут претендовать несколько категорий бизнеса. Первые лицензии ожидаются к концу 2026 года (digitalbusiness.kz о новых участниках финрынка).
Вероятные категории соискателей:
Технологические маркетплейсы и e-commerce платформы:
- Собственные карты для покупателей с интегрированными кэшбеком и рассрочкой
- Расчёты с продавцами напрямую без банковского посредника
- Специализированные бизнес-счета для селлеров с интеграцией CRM
Сотовые операторы связи:
- Единый счёт для оплаты связи и повседневных покупок
- Микроплатежи через мобильный баланс
- Специальные тарифы для абонентов
Транспортные и такси-приложения:
- Карты для водителей с автоматическим зачислением заработка
- Быстрые выплаты без банка-посредника
- Интеграция с приложением для расчётов с пассажирами
Финтех-стартапы:
- Специализированные сервисы для фрилансеров и самозанятых
- Карты для студентов с образовательными тарифами
- Инновационные модели: карты подписки, семейные счета, счета для детей
Крупные ритейлеры:
- Карты лояльности с полным банковским функционалом
- Интеграция с программами скидок и кэшбека
- Собственный QR для оплаты в сети магазинов
Государственные структуры:
- Специальные карты для получения социальных выплат
- Интеграция с egov.kz и госуслугами
- Карты для пенсионеров и льготных категорий
Что важно проверить перед оформлением карты платёжного банка:
- Лицензионный статус: наличие в реестре АРРФР платёжных организаций первой категории
- Условия хранения средств: где и как защищены деньги на счёте
- Тарифы на операции: сравнить с обычным банком, а также с другими платёжными банками
- Функциональность: какие сервисы доступны, есть ли интеграция с egov.kz
- Технологическая надёжность: отзывы клиентов, качество приложения, поддержка
По практическому опыту редакции fintop.kz, ключевая ошибка казахстанцев при работе с новыми финансовыми игроками — держать все средства в одном месте. Правильный подход: основные сбережения в банке с депозитной защитой КФГД, повседневные платежи через платёжный банк с лучшими тарифами и удобными фичами.
Что изменится для карточных пользователей в Казахстане?
Появление платёжных банков в октябре 2026 года постепенно изменит ландшафт карточных сервисов в Казахстане. Изменения будут накапливаться в течение 12–24 месяцев после первых одобрений АРРФР.
Позитивные изменения для клиентов:
Больше выбора: если сейчас реальный выбор — это Kaspi, Halyk, Forte, BCC и ещё 3–4 банка с массовым продуктом, к концу 2027 года может добавиться 5–10 платёжных банков с уникальными предложениями.
Снижение тарифов: конкуренция за клиентов приведёт к снижению комиссий за переводы, обслуживание карт, снятие наличных. По практике других стран внедрение платёжных банков снижает средний тариф на 20–30% за 2–3 года.
Специализированные фичи: возможность выбрать карту под конкретный сценарий использования — карта фрилансера с автосохранением на налоги, карта студента с образовательными скидками, карта покупателя маркетплейса с максимальным кэшбеком.
Ускоренное развитие цифровых сервисов: единый QR, оплата ладонью (Kaspi Alaqan), биометрия — платёжные банки будут агрессивно внедрять новые технологии для конкуренции с обычными банками.
Улучшение UX: приложения платёжных банков ожидаются более удобными и минималистичными, поскольку не отягощены полным банковским функционалом.
Риски для клиентов:
- Отсутствие гарантии КФГД: средства на счёте платёжного банка не защищены при отзыве лицензии
- Ограниченный международный функционал: для международных операций и валютной конверсии может потребоваться дополнительный банковский счёт
- Возможные ограничения: нельзя оформить кредит, ипотеку, автокредит через тот же аккаунт
- Технологические сбои у молодых игроков: у новых компаний обычно больше проблем с надёжностью инфраструктуры в первые 1–2 года
По практике редакции fintop.kz, оптимальная стратегия для казахстанцев в 2026–2027 годах:
- Сохранить основной счёт в крупном банке с депозитной защитой КФГД (Kaspi, Halyk, Forte, BCC)
- Оформить дополнительную карту в платёжном банке для специфических сценариев (например, кэшбек-карта маркетплейса или карта самозанятого)
- Мониторить одобряемые АРРФР компании через сайт gov.kz/ardfm
- Внимательно читать условия хранения средств и предельные суммы на счёте
Разбор безопасности платежей и защиты карт от мошенников есть в статье «Как защитить банковскую карту от мошенников».
На что обратить внимание при выборе платёжного банка?
Первые платёжные банки появятся в Казахстане ближе к концу 2026 года. Чтобы выбрать надёжного игрока и не попасть в неудачную ситуацию, важно оценить несколько ключевых параметров.
Чеклист выбора платёжного банка:
1. Лицензионный статус.
Первое и обязательное — проверить наличие лицензии платёжной организации первой категории в реестре АРРФР. Работа с нелицензированной организацией не защищается законом и создаёт риски потери средств.
2. Условия хранения средств.
Уточните, где и как хранятся ваши деньги на счёте платёжного банка. Обычно средства сегрегируются на специальном счёте в банке-корреспонденте, но точные условия и лимиты нужно смотреть в договоре с конкретной организацией.
3. Тарифы на операции.
Сравните ключевые тарифы с обычными банками и с другими платёжными банками:
- Выпуск и обслуживание карты
- Пополнение счёта
- Переводы внутри платёжной системы и между банками
- Снятие наличных в банкоматах
- Валютные операции
- Приём платежей через QR (для юрлиц)
4. Функциональность приложения.
Оцените, какие сервисы встроены:
- Оплата ЖКХ, налогов, штрафов через egov.kz
- Единый QR для оплат
- P2P-переводы во все банки
- Кэшбек-программы и лояльность
- История операций, категоризация расходов
- Уведомления и push-сообщения
5. Технологическая надёжность.
Прочитайте отзывы клиентов, если организация уже работает как платёжная организация второй категории. Обратите внимание на:
- Частоту сбоев и восстановление сервисов
- Скорость реакции техподдержки
- Наличие резервных каналов на случай отказа основного
6. Безопасность.
Проверьте:
- Наличие двухфакторной аутентификации
- Биометрическая идентификация
- Уведомления обо всех операциях
- Возможность быстрой блокировки карты через приложение
- Реакция на подозрительные операции
7. Интеграция с существующими сервисами.
Проверьте совместимость с:
- Единым QR (запущен в июле 2026)
- Apple Pay / Google Pay / Kaspi Pay
- Kaspi Магазином и другими маркетплейсами
- Отдельными сервисами (транспорт, парковки, коммунальные операторы)
8. Ограничения по суммам.
Уточните максимальные суммы:
- Хранения на счёте
- Одного перевода
- Ежедневного оборота
- Ежемесячного оборота
Общий разбор виртуальных карт и того, как выбрать оптимальную под сценарий использования есть в статье «Виртуальные карты в Казахстане 2026: гид».
Ключевые выводы
С октября 2026 года в Казахстане запускается новый тип регулируемых участников финансового рынка — платёжные организации первой категории, которые уже называют «платёжными банками». Правовая основа — Закон РК от 16 января 2026 года о банках и банковской деятельности.
Платёжные банки могут: выпускать карты, открывать счета юрлицам, эмитировать электронные деньги, подключаться к единому QR и национальным платёжным системам. Не могут: принимать депозиты, выдавать кредиты, работать с драгметаллами и ценными бумагами.
Более 10 казахстанских компаний уже готовят документы на лицензию. Первые одобрения АРРФР ожидаются в октябре–ноябре 2026. Вероятные категории соискателей: маркетплейсы, сотовые операторы, транспортные приложения, финтех-стартапы, крупные ритейлеры, госструктуры.
Ключевой риск для клиентов: средства на счёте платёжного банка не защищены гарантией КФГД до 20 млн ₸. Рекомендованная стратегия: основные сбережения в обычном банке с защитой КФГД, повседневные платежи через платёжный банк с лучшими тарифами и специализированными фичами.
Ожидаемые эффекты для карточного рынка Казахстана: снижение тарифов на 20–30% за 2–3 года, появление специализированных карт (для фрилансеров, студентов, покупателей маркетплейсов), ускоренное внедрение цифровых сервисов и биометрических технологий.
Читайте Fintop первыми в Google
Реклама
 без воды
 только важное